
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
شروحات المحاسبة المالية من الأساسيات حتى القوائم المالية: القيود اليومية ودفتر الأستاذ وميزان المراجعة والتسويات الجردية والأصول والالتزامات وحقوق الملكية، مع أمثلة رقمية وقيود جاهزة.
ابدأ من هنا: الأكثر قراءة في القسم
يُقرأ الآن في القسمموضوعات من الأرشيف فتحها الزوار مؤخرًا
 الأهداف والمعايير المحاسبية
.jpg) عرض وتقويم مواثيق أخلاق المحاسب في الفكر الوضعي
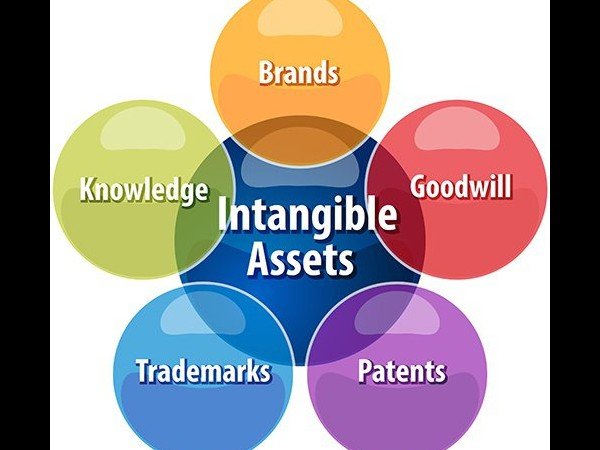 أنواع الاصول غير الملموسة
وبالأسفل كل موضوعات القسم من الأحدث نشرًا

الهيئة العامة للرقابة المالية المصرية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 30 سبتمبر 2026
الهيئة العامة للرقابة المالية في مصر: معايير بازل 3 والتمويل المسؤول والحماية الرقابية
أعلنت الهيئة العامة للرقابة المالية المصرية عن مجموعة من المبادرات الرقابية لتطوير قطاع التمويل غير المصرفي، تشمل تطبيق معايير بازل 3 ومراجعة شاملة لضوابط التسعير المسؤول. يأتي ذلك في سياق جهود الهيئة لتوازن استدامة النشاط المالي مع حماية حقوق المستهلك والشمول المالي الآمن. ما الجديد؟ وفقًا لتصريحات رئيس الهيئة العامة للرقابة المالية، يتضمن الإطار التنظيمي الجديد عدة مكونات رئيسية: تطبيق معايير بازل 3: توسيع نطاق إدارة المخاطر بحيث لا تقتصر على الائتمان فقط، بل تمتد إلى مخاطر السوق ومخاطر التشغيل والمخاطر الأخرى. تعزيز التمويل المسؤول: تطوير قواعد جديدة بالاستناد إلى الاستعلامات الائتمانية والتحليل الميداني وحساب عبء الدين، للحد من التمويل المتعدد والتعثر. حماية العملاء تكنولوجيًا: إلزام جهات التمويل باستخدام رمز التحقق لمرة واحدة (OTP) للتأكد من علم العميل بعملية التمويل. التغطية التأمينية: شرط جديد بشأن التغطية التأمينية للعملاء الحاصلين على تمويل متناهي الصغر. تطوير البنية التكنولوجية: التوسع في استخدام الذكاء الاصطناعي وتحليل البيانات، وإنشاء منظومة مركزية لمكافحة الاحتيال تتيح تبادل المعلومات بين القطاعات. الربط الإلكتروني: الاستعداد للربط الفوري مع جميع الشركات الخاضعة للرقابة للحصول على بيانات يومية ولحظية. من يطبَّق عليه؟ تنطبق هذه الإجراءات على: شركات التمويل غير المصرفية بجميع أنواعها. جهات تمويل المشروعات المتوسطة والصغيرة ومتناهية الصغر. المؤسسات المالية والتمويلية الخاضعة لإشراف الهيئة العامة للرقابة المالية. المصدر الصحفي لم يحدد قطاعات أو فئات مستثناة من التطبيق، وعلى المنشآت متابعة الموقع الرسمي للهيئة للتأكد من شمولها. تاريخ السريان والمواعيد حددت الهيئة عدة جداول زمنية: رمز التحقق OTP: التطبيق مطلوب قبل 11 نوفمبر 2026، وفقًا للقرار رقم 133 لسنة 2026. معايير بازل 3: التطبيق بدءًا من يناير 2027، مع فترة إعدادية قبل ذلك لتعريف الشركات بالمتطلبات وتأهيلها. مراجعة ضوابط التسعير: ستجري الهيئة حوارًا مع شركات التمويل والاتحادات المختصة خلال الفترة المقبلة لبحث الحاجة لتعديل ضوابط التسعير المسؤول، إلا أن المصدر لم يحدد جدولًا زمنيًا محددًا لإصدار نتائج هذه الدراسة. ماذا يفعل المحاسب الآن؟ على المحاسب والمراجع العامل في شركات التمويل غير المصرفي اتخاذ الخطوات التالية: التحقق من الامتثال للقرار 133/2026: تأكد من أن جهة التمويل قد بدأت في تطبيق رمز OTP قبل موعد التطبيق الإلزامي (11 نوفمبر 2026)، وراقب الأنظمة التكنولوجية الداعمة. فهم متطلبات بازل 3: ابدأ دراسة معايير بازل 3 ومتطلباتها خاصة فيما يتعلق بقياس المخاطر (الائتمان والسوق والتشغيل)، وعايرات رأس المال والسيولة. مراجعة سجلات الائتمان والديون: حقق في قدرة نظمك الحالية على تتبع الاستعلامات الائتمانية وحساب عبء الدين للعملاء، وتطويرها إن لزم الحال. التحضير للربط الإلكتروني: تأكد من جاهزية البيانات والأنظمة المحاسبية لتوفير بيانات يومية ولحظية للهيئة عند بدء الربط الإلكتروني. توثيق السياسات والإجراءات: احرص على توثيق السياسات المتعلقة بالتمويل المسؤول والحماية من الاحتيال والممارسات السلبية. المشاركة في جلسات التوعية: تابع المحاضرات والفعاليات التوعوية التي ستنظمها الهيئة لشرح آليات التنفيذ. أسئلة شائعة هل معايير بازل 3 إلزامية على جميع شركات التمويل؟ نعم، وفقًا للمصدر الصحفي، ستطبق معايير بازل 3 على قطاع التمويل غير المصرفي اعتبارًا من يناير 2027. إلا أن المصدر لم يحدد استثناءات أو تدرجًا زمنيًا للشركات الصغيرة. على المحاسب التحقق من الموقع الرسمي للهيئة للتأكد من التفاصيل الكاملة. ما الفرق بين قواعد التمويل المسؤول الجديدة والقديمة؟ حسب التصريحات، التطوير الجديد يعتمد على ثلاثة عناصر: الاستعلام الائتماني الشامل والتحليل الميداني الفعلي وحساب عبء الدين (نسبة المدفوعات الدورية من دخل العميل). الهدف تقليل التمويل المتعدد والتعثر والاحتيال. المصدر لم يقارن بالقواعس السابقة بالتفصيل، لذا على المختص مراجعة قرارات الهيئة الكاملة. هل هناك فترة انتقالية لتطبيق بازل 3؟ نعم، وفقًا للمصدر الصحفي، الفترة المقبلة (قبل يناير 2027) ستشهد تعريفًا للشركات بالمتطلبات وتأهيلها للتطبيق، وتنظيم محاضرات وفعاليات توعوية. كما أن بعض الشركات بدأت بالفعل تطبيقًا تجريبيًا. لكن المصدر لم يحدد طول الفترة الانتقالية أو تخفيف الشروط خلالها. المصادر: هذا المقال مستند إلى الخبر المنشور بتاريخ 29 سبتمبر 2026 عن تصريحات رئيس الهيئة العامة للرقابة المالية. المرجع الرسمي الكامل للقرارات والقواعس هو الموقع الرسمي للجهة. ننصح القارئ بمتابعة الموقع الرسمي للحصول على نصوص القرارات الكاملة والتعديلات اللاحقة.
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 2 نوفمبر 2026
الهيئة المصرية للرقابة المالية تحظر إيصالات الأمانة والأوراق الموقعة على بياض كضمانات تمويل
أعلنت الهيئة العامة للرقابة المالية عن إجراءات تنظيمية جديدة تستهدف تقييد أنواع معينة من الضمانات في عمليات التمويل غير المصرفي. وجاء التركيز على حظر استخدام إيصالات الأمانة والأوراق الموقعة على بياض كضمانات، ضمن منظومة شاملة لحماية حقوق العملاء وتحسين جودة القرارات الائتمانية. ما الجديد؟ أوضحت الهيئة العامة للرقابة المالية، وفقًا لما نقلته التقارير الصحفية عن تصريحات مساعد رئيس الهيئة، أنها تشدد على حظر استخدام عدد من الأوراق والوثائق كضمانات لعمليات التمويل، وتحديدًا: إيصالات الأمانة الأوراق الموقعة على بياض عقود الوديعة وما في حكمها وفي المقابل، حددت الهيئة الضمانات المقبولة لعمليات التمويل، وهي: السند لأمر الضمانات العينية الكفالة تأتي هذه الإجراءات ضمن إصلاحات تنظيمية أوسع تستهدف توازن بين دعم نمو الأنشطة التمويلية وحماية المستهلكين. وأشارت الهيئة إلى أن القطاع يتضمن أنشطة التمويل العقاري والتأجير التمويلي والتخصيم والتمويل الاستهلاكي وتمويل المشروعات الصغيرة والمتوسطة. كما أكدت الهيئة على أهمية تدقيق معايير منح التمويل والتحقق من هوية العملاء والربط اللحظي بين شركات التمويل وشركة الاستعلام الائتماني. من يطبَّق عليه؟ تنطبق هذه الضوابط على: شركات التمويل التي تعمل في قطاع التمويل غير المصرفي وتخضع لإشراف الهيئة العامة للرقابة المالية شركات التأجير التمويلي شركات التخصيم شركات التمويل العقاري شركات التمويل الاستهلاكي شركات تمويل المشروعات الصغيرة والمتوسطة ومتناهية الصغر كما ينطبق على العملاء والمستفيدين من هذه الخدمات، الذين يتعين عليهم فهم حقوقهم والتزاماتهم بشأن الضمانات المقبولة. تاريخ السريان والمواعيد لم يحدد المصدر الصحفي تاريخًا محددًا لسريان هذه الإجراءات. وعلى الشركات والمحاسبين متابعة الموقع الرسمي للهيئة العامة للرقابة المالية للتأكد من تواريخ التطبيق والتعليمات التنفيذية التفصيلية. أشارت الهيئة أيضًا إلى استعدادها لتطبيق معايير الملاءة المالية «بازل 3» في يناير، وهو ما يشير إلى تسلسل زمني للإصلاحات التنظيمية في المجال المصرفي وغير المصرفي. ماذا يفعل المحاسب الآن؟ 1. مراجعة سياسات الضمانات الحالية: تحقق من أن شركتك لا تستخدم إيصالات الأمانة أو الأوراق الموقعة على بياض أو عقود الوديعة كضمانات في العقود المبرمة حديثًا والمراجعة السارية. 2. تحديث نماذج العقود والضمانات: اعمل مع قسم القانون والامتثال لتعديل نماذج العقود والمراجع بحيث تقتصر الضمانات المقبولة على السند لأمر والضمانات العينية والكفالة. 3. التعامل مع الضمانات القائمة: حدد جميع العمليات التمويلية الحالية التي تستخدم ضمانات محظورة، وضع خطة لمراجعتها والتوافق معها في الفترة القادمة. 4. توثيق الامتثال: وثق في السجلات المحاسبية والإدارية الخطوات المتخذة للامتثال، بما في ذلك تواريخ تحديث السياسات والإجراءات. 5. تدريب فريق التمويل والعمليات: تأكد من أن جميع الموظفين المسؤولين عن تقييم الضمانات والموافقة على التمويل يفهمون القيود الجديدة. 6. التواصل مع الهيئة: راقب التعليمات التنفيذية التفصيلية التي قد تصدرها الهيئة العامة للرقابة المالية، واطلب توضيحات في حالة وجود غموض حول تطبيق هذه الضوابط على حالات محددة. أسئلة شائعة ماذا يحدث للضمانات الموجودة بالفعل على هذه الصيغ؟ لم يوضح المصدر الصحفي ما إذا كان الحظر ينطبق على العقود القائمة أم على العقود الجديدة فقط. يتعين على الشركات التواصل مع الهيئة العامة للرقابة المالية للحصول على توضيحات بشأن كيفية التعامل مع الضمانات المحظورة في الاتفاقيات المبرمة قبل صدور هذه الإجراءات. هل السند لأمر بديل كافٍ عن الضمانات الأخرى المحظورة؟ السند لأمر يعتبر واحدًا من الضمانات المقبولة وليس الوحيد. يمكن للشركات أيضًا الاعتماد على الضمانات العينية والكفالة. اختيار نوع الضمان يعتمد على طبيعة العملية والمخاطر المرتبطة بها. هل هناك رسوم أو متطلبات إضافية للامتثال لهذه الضوابط؟ المصدر الصحفي لم يشر إلى أي رسوم إضافية أو متطلبات معقدة. الامتثال يتطلب في الأساس تحديث السياسات والعقود. يفضل التواصل مع الهيئة العامة للرقابة المالية للتأكد من عدم وجود متطلبات إبلاغ أو توثيق إضافية. المصادر: هذا المقال يعتمد على تغطية صحفية لتصريحات الهيئة العامة للرقابة المالية. للمزيد من التفاصيل والتعليمات الرسمية، يرجى مراجعة الخبر المنشور والموقع الرسمي للهيئة العامة للرقابة المالية. نوصي القارئ بالتحقق من الموقع الرسمي للحصول على النصوص الكاملة والتعليمات التنفيذية الرسمية.
الهيئة العامة للرقابة المالية المصرية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 3 أكتوبر 2026
الهيئة العامة للرقابة المالية بمصر تحدّث ضوابط التمويل المسؤول ومعايير بازل 3
أعلنت الهيئة العامة للرقابة المالية المصرية، عبر رئيسها الدكتور إسلام عزام، عن خطط تطويرية شاملة لقطاع التمويل غير المصرفي، تركز على تحسين جودة الخدمة وحماية العملاء والتوازن بين استدامة جهات التمويل وحقوق المستفيدين. تشمل الخطط تحديثًا لقواعد التمويل المسؤول وتطبيق معايير دولية متقدمة. ما الجديد؟ أعلنت الهيئة عن عدة مبادرات رقابية وتنظيمية: مراجعة ضوابط التسعير المسؤول: ستجري الهيئة حوارًا مع شركات التمويل والاتحاد المصري لتمويل المشروعات لمراجعة ضوابط ومعادلة التسعير المسؤول، بهدف البحث عن مدى الحاجة إلى تعديلاتها، لتحقيق التوازن بين استدامة نشاط الشركات من جهة وحماية حقوق العملاء من جهة أخرى. تطبيق معايير بازل 3: ستطبق الهيئة معايير بازل 3 على قطاع التمويل غير المصرفي، بما يوسع نطاق إدارة المخاطر ليشمل مخاطر الائتمان والسوق والتشغيل، اعتبارًا من يناير المقبل. تطوير قواعد التمويل المسؤول: طورت الهيئة قواعد للتمويل المسؤول تعتمد على الاستعلام الائتماني وتحليل الميدان ودراسة التدفقات النقدية وحساب عبء الدين، للحد من مخاطر التمويل المتعدد والتعثر والاحتيال. استخدام رمز التحقق لمرة واحدة (OTP): ألزمت الهيئة جهات التمويل باستخدام رمز التحقق OTP للتأكد من علم العميل بعملية التمويل وموافقته، وفقًا للقرار رقم (133) لسنة 2026، على أن يتم التطبيق قبل 11 نوفمبر 2026. التغطية التأمينية: أصدرت الهيئة القرار رقم (27) لسنة 2026 بشأن التغطية التأمينية للعملاء الحاصلين على تمويل متناهي الصغر. منظومة مركزية لمكافحة الاحتيال: تدرس الهيئة إنشاء منظومة مركزية لمكافحة الاحتيال تسمح بتبادل المعلومات بين القطاعات المختلفة. الربط الإلكتروني: تسعى الهيئة للربط الإلكتروني مع جميع الشركات الخاضعة لرقابتها للحصول على بيانات يومية ولحظية وإجراء تحليلات متقدمة. من يطبَّق عليه؟ تنطبق هذه الإجراءات على جميع جهات التمويل غير المصرفية الخاضعة لرقابة الهيئة العامة للرقابة المالية المصرية، خاصة تلك العاملة في تمويل المشروعات المتوسطة والصغيرة ومتناهية الصغر. يشمل ذلك شركات التمويل والمؤسسات المالية غير المصرفية والشركات المتخصصة في التمويل الأصغر. تاريخ السريان والمواعيد حددت الهيئة عددًا من المواعيد الحاسمة: 11 نوفمبر 2026: الموعد النهائي لتطبيق رمز التحقق OTP (القرار 133/2026). يناير 2027: بدء تطبيق معايير بازل 3 على قطاع التمويل غير المصرفي، لكن الفترة السابقة ستشهد تعريف الشركات بالمتطلبات وتأهيلها للتطبيق. الفترة المقبلة: سيتم إجراء حوار مع شركات التمويل والاتحاد المختص بشأن مراجعة ضوابط ومعادلة التسعير المسؤول (لم يحدد المصدر تاريخًا نهائيًا محددًا). ماذا يفعل المحاسب الآن؟ ينبغي للمحاسبين والمالين في شركات التمويل غير المصرفية اتخاذ الخطوات التالية: مراجعة القرار رقم (133) لسنة 2026: تأكد من أن شركتك قد بدأت في تطبيق نظام رمز التحقق OTP لجميع عمليات التمويل، والامتثال للموعد النهائي في 11 نوفمبر 2026. الاستعداد لمعايير بازل 3: ابدأ في إعادة تنظيم أنظمة حسابات المخاطر وإدارة رأس المال لتشمل مخاطر الائتمان والسوق والتشغيل، استعدادًا لتطبيق يناير 2027. تقييم ضوابط التسعير والتمويل المسؤول: راجع مع الإدارة العليا والقانونية سياسات تسعير التمويل لديك ومدى توافقها مع معايير التمويل المسؤول الجديدة، خاصة في ضوء الحوار المتوقع مع الهيئة. تطوير آليات الاستعلام الائتماني: تأكد من أن نظام الاستعلام الائتماني لديك يتضمن تحليل الميدان ودراسة التدفقات النقدية وحساب عبء الدين، بما يتماشى مع قواعد التمويل المسؤول المطورة. تحضير البيانات للربط الإلكتروني: ابدأ في تحضير قواعد بيانات شركتك وأنظمتها للربط الإلكتروني مع الهيئة، لتتمكن من تقديم بيانات يومية ولحظية. توثيق السياسات والإجراءات: وثق جميع سياسات حماية العملاء وآليات الشكاوى والتظلمات والإفصاح عن المعلومات لديك، وتأكد من توافقها مع التوجهات الجديدة. أسئلة شائعة ما المقصود بالتمويل المسؤول؟ التمويل المسؤول هو منهج في تقديم خدمات التمويل يركز على حماية العملاء وضمان قدرتهم على السداد والحد من المديونيات المفرطة. يتضمن الاستعلام الائتماني الشامل ودراسة التدفقات النقدية وحساب عبء الدين على العميل، بالإضافة إلى وضوح المعلومات والإفصاح الكامل للعميل قبل منح التمويل. هل القرار رقم (133) لسنة 2026 ملزم لجميع جهات التمويل؟ نعم، القرار ملزم لجميع جهات التمويل غير المصرفية الخاضعة لرقابة الهيئة العامة للرقابة المالية. على جميع هذه الجهات تطبيق نظام رمز التحقق OTP للتأكد من علم العميل بعملية التمويل وموافقته عليها، مع التزام صارم بالموعد النهائي في 11 نوفمبر 2026. ما تأثير معايير بازل 3 على شركات التمويل الصغيرة؟ معايير بازل 3 ستفرض متطلبات أكثر صرامة بشأن إدارة المخاطر ورأس المال. ستضطر شركات التمويل إلى توسيع نطاق إدارة المخاطر ليشمل مخاطر السوق والتشغيل بالإضافة إلى مخاطر الائتمان. لكن الهيئة ستقدم فترة انتقالية وتوعوية حتى يناير 2027، وبعض الشركات بدأت بالفعل التطبيق التجريبي. المصادر: هذا الخبر مستند إلى تغطية صحفية لتصريحات رئيس الهيئة. للاطلاع على القرارات الرسمية والتفاصيل الكاملة، يُرجى زيارة الموقع الرسمي للهيئة العامة للرقابة المالية.
